Domain kfz-haftpflichtversicherung-vergleich.de kaufen?
Wir ziehen mit dem Projekt
kfz-haftpflichtversicherung-vergleich.de um.
Sind Sie am Kauf der Domain
kfz-haftpflichtversicherung-vergleich.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfz-haftpflichtversicherung-vergleich.de kaufen?
Welche Faktoren können das Risiko für chronische Krankheiten und Gesundheitsprobleme erhöhen? Welche Risikofaktoren sollten bei der Finanzplanung und -strategie berücksichtigt werden?
Ungesunde Ernährung, Bewegungsmangel und Rauchen können das Risiko für chronische Krankheiten erhöhen. Bei der Finanzplanung sollten Kosten für medizinische Behandlungen, Medikamente und eventuelle Arbeitsausfälle aufgrund von Krankheiten berücksichtigt werden. Zudem sollte auch die Absicherung durch Versicherungen gegen Gesundheitsprobleme in die Finanzstrategie einbezogen werden. **
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **


Ähnliche Suchbegriffe für Chronische Gesundheitsprobleme
Top-Angebote
Produkte zum Begriff Chronische Gesundheitsprobleme:
-
Chronische WundenChronische Wunden , Diagnostik - Therapie - Versorgung , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240207, Produktform: Kartoniert, Redaktion: Dissemond, Joachim~Kröger, Knut~Initiative Chronische Wunden e. V., Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 478, Keyword: Ärztliche Wundversorgung; Wundversorgung; chronische Wunden; schlecht heilende Wunden; Dekubitus; Diabetes-Fuß; offenes Bein; Wundheilung; Wundmanagement; Verbrennungen, Fachschema: Allgemeinmedizin~Dermatologie~Haut / Dermatologie~Therapie, Fachkategorie: Dermatologie~Therapie und Therapeutika, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 169, Höhe: 20, Gewicht: 934, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufsichtsrechtliche Rahmenbedingungen für Telematik-Tarife in der Kfz-Versicherung, Gebundene Ausgabe von Oliver Becker, Mohr Siebeck,Aufsichtsrechtliche Rahmenbedingungen Für Telematik-tarife In Der Kfz-versicherung, Gebundene Ausgabe Von Oliver Becker, Mohr Siebeck, 978-3-16-161092-9, Seitenanzahl: 33494,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klartext Atemwegs chronische Erkrankungen / Klartext chronische Atemwegser- krankungen überarbeitete Auflage, Taschenbuch von Frank Kühne, Epubli,Klartext Atemwegs Chronische Erkrankungen / Klartext Chronische Atemwegser- Krankungen Überarbeitete Auflage, Taschenbuch Von Frank Kühne, Epubli, 978-3-7418-3391-5, Seitenanzahl: 1288,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Deckungskraft im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Eine höhere Deckungssumme bedeutet eine größere finanzielle Absicherung, da mehr Kosten abgedeckt werden können. Eine niedrige Deckungssumme kann dazu führen, dass der Versicherte im Schadensfall hohe Kosten selbst tragen muss. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Berufshaftpflichtversicherung und die Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine ausreichend hohe Deckungssumme ist wichtig, um sicherzustellen, dass die Versicherung die Kosten für Schadensersatzansprüche abdecken kann. In der Haftpflichtversicherung ist die Deckungssumme entscheidend, um sich vor finanziellen Verlusten im Falle von Schadensersatzansprüchen zu schützen. In der Berufshaftpflichtversicherung ist eine angemessene Deckungssumme wichtig, um sich vor beruflichen Fehlern oder Fahrlässigkeit zu schützen. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherungsgesellschaft im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
Wie hoch sollte die Deckungssumme für eine Haftpflichtversicherung für Privatpersonen idealerweise sein? Bis zu welcher Deckungssumme ist eine Kfz-Haftpflichtversicherung in Deutschland gesetzlich vorgeschrieben?
Die Deckungssumme für eine Haftpflichtversicherung für Privatpersonen sollte idealerweise mindestens 5 Millionen Euro betragen, um ausreichend abgesichert zu sein. In Deutschland ist eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben bis zu einer Deckungssumme von 7,5 Millionen Euro für Personenschäden und 1,12 Millionen Euro für Sachschäden. **
Was versteht man unter Deckungssumme in der Versicherung und welche Auswirkungen hat sie im Schadensfall?
Die Deckungssumme in der Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie dient dazu, den Versicherten vor finanziellen Risiken zu schützen und sicherzustellen, dass er im Schadensfall nicht auf den Kosten sitzen bleibt. Eine ausreichend hohe Deckungssumme ist daher wichtig, um im Ernstfall ausreichend abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Chronische Gesundheitsprobleme:
-
Insolvenzsicherungssysteme von Versicherungsunternehmen in Deutschland und Großbritannien im Vergleich am Beispiel der Kfz-Haftpflichtversicherung,Insolvenzsicherungssysteme Von Versicherungsunternehmen In Deutschland Und Großbritannien Im Vergleich Am Beispiel Der Kfz-haftpflichtversicherung, Taschenbuch Von Markus Küppers, Diplomica Verlag Gmbh, 978-3-8366-5369-5, Seitenanzahl: 11638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chronische WundenChronische Wunden , Diagnostik - Therapie - Versorgung , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240207, Produktform: Kartoniert, Redaktion: Dissemond, Joachim~Kröger, Knut~Initiative Chronische Wunden e. V., Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 478, Keyword: Ärztliche Wundversorgung; Wundversorgung; chronische Wunden; schlecht heilende Wunden; Dekubitus; Diabetes-Fuß; offenes Bein; Wundheilung; Wundmanagement; Verbrennungen, Fachschema: Allgemeinmedizin~Dermatologie~Haut / Dermatologie~Therapie, Fachkategorie: Dermatologie~Therapie und Therapeutika, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 239, Breite: 169, Höhe: 20, Gewicht: 934, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren können das Risiko für chronische Krankheiten und Gesundheitsprobleme erhöhen? Welche Risikofaktoren sollten bei der Finanzplanung und -strategie berücksichtigt werden?
Ungesunde Ernährung, Bewegungsmangel und Rauchen können das Risiko für chronische Krankheiten erhöhen. Bei der Finanzplanung sollten Kosten für medizinische Behandlungen, Medikamente und eventuelle Arbeitsausfälle aufgrund von Krankheiten berücksichtigt werden. Zudem sollte auch die Absicherung durch Versicherungen gegen Gesundheitsprobleme in die Finanzstrategie einbezogen werden. **
-
Welche Versicherung ist gemeint: die Kfz-Versicherung oder die private Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Kfz-Versicherung als auch die private Haftpflichtversicherung möglicherweise relevant sein könnten, je nachdem um welchen Kontext es geht. Es wäre hilfreich, weitere Informationen zu haben, um die Frage genauer beantworten zu können. **
-
Was ist die Deckungssumme einer Versicherung und wie beeinflusst sie die Deckungskraft im Schadensfall?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Eine höhere Deckungssumme bedeutet eine größere finanzielle Absicherung, da mehr Kosten abgedeckt werden können. Eine niedrige Deckungssumme kann dazu führen, dass der Versicherte im Schadensfall hohe Kosten selbst tragen muss. **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
Ähnliche Suchbegriffe für Chronische Gesundheitsprobleme
-
Aufsichtsrechtliche Rahmenbedingungen für Telematik-Tarife in der Kfz-Versicherung, Gebundene Ausgabe von Oliver Becker, Mohr Siebeck,Aufsichtsrechtliche Rahmenbedingungen Für Telematik-tarife In Der Kfz-versicherung, Gebundene Ausgabe Von Oliver Becker, Mohr Siebeck, 978-3-16-161092-9, Seitenanzahl: 33494,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klartext Atemwegs chronische Erkrankungen / Klartext chronische Atemwegser- krankungen überarbeitete Auflage, Taschenbuch von Frank Kühne, Epubli,Klartext Atemwegs Chronische Erkrankungen / Klartext Chronische Atemwegser- Krankungen Überarbeitete Auflage, Taschenbuch Von Frank Kühne, Epubli, 978-3-7418-3391-5, Seitenanzahl: 1288,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
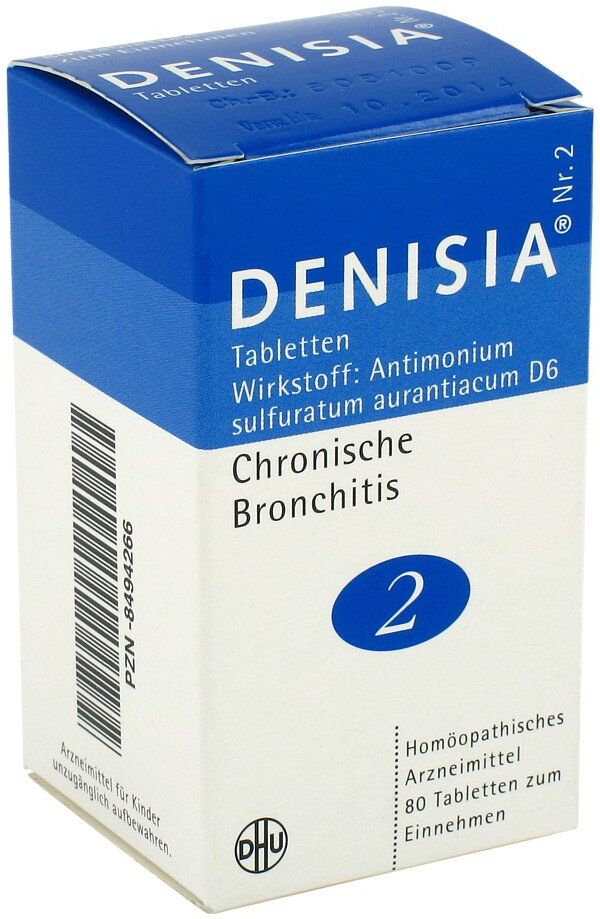
DHU Denisia 2 chronische Bronchitis TablettenAnwendungsgebiet von Denisia 2 chronische Bronchitis TablettenDas Präparat ist ein homöopathisches Arzneimittel zur Anwendung bei Erkrankungen der Atemwege.Die Anwendungsgebiete entsprechen dem homöopathischen Arzneimittelbild. Dazu gehört: Chronische Bronchitis.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Stibium sulfuratum aurantiacum (hom./anthr.)Lactose Hilfstoff (+)Magnesium stearat Hilfstoff (+)Weizenstärke Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,während der Schwangerschaft und Stillzeit.bei Kindern unter 12 Jahren.wenn Sie überempfindlich (allergisch) gegen den Wirkstoff oder einen der anderen Bestandteile des Präparates sind.DosierungFalls nicht anders verordnet, ist die übliche Dosis:Sie sollten 3-mal täglich 1 Tablette einnehmen.Besserung der Beschwerden ist die Häufigkeit der Einnahme zu reduzieren.Auch homöopathische Arzneimittel sollten ohne ärztlichen Rat nicht über längere Zeit eingenommen werden. Wenn Sie eine größere Menge angewendet haben, als Sie solltenEs sind bisher keine schädlichen Wirkungen von Überdosierungen bekannt. Falls Sie dieses Arzneimittel erheblich überdosiert haben, sollten Sie Rücksprache mit einem Arzt halten. Wenn Sie die Anwendung vergessen habenNehmen Sie nicht die doppelte Dosis ein, wenn Sie die vorherige Einnahme vergessen haben. Wenn Sie die Anwendung abbrechenEs sind keine schädlichen Auswirkungen zu erwarten, wenn Sie die Anwendung des Arzneimittels abbrechen. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker.EinnahmeSie sollten die Tablette eine halbe Stunde vor oder nach dem Essen einnehmen und sie vorzugsweise langsam im Mund zergehen lassen.PatientenhinweiseBesondere Vorsicht bei der Anwendung des Arzneimittels ist erforderlich:Bei länger anhaltenden Beschwerden, bei Atemnot, Fieber, eitrigem oder blutigem Auswurf sollten Sie einen Arzt aufsuchen. Verkehrstüchtigkeit und das Bedienen von MaschinenEs sind keine12,86 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Klartext Atemwegs chronische Erkrankungen / Klartext chronische Atemwegserkrankungen, Taschenbuch von Frank Kühne, Epubli, 978-3-7375-9189-8Klartext Atemwegs Chronische Erkrankungen / Klartext Chronische Atemwegserkrankungen, Taschenbuch Von Frank Kühne, Epubli, 978-3-7375-9189-8, Seitenanzahl: 11212,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Berufshaftpflichtversicherung und die Kfz-Versicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. Eine ausreichend hohe Deckungssumme ist wichtig, um sicherzustellen, dass die Versicherung die Kosten für Schadensersatzansprüche abdecken kann. In der Haftpflichtversicherung ist die Deckungssumme entscheidend, um sich vor finanziellen Verlusten im Falle von Schadensersatzansprüchen zu schützen. In der Berufshaftpflichtversicherung ist eine angemessene Deckungssumme wichtig, um sich vor beruflichen Fehlern oder Fahrlässigkeit zu schützen. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherung **
-
Was ist die Bedeutung der Deckungssumme in der Versicherungsbranche und wie beeinflusst sie die Haftpflichtversicherung, die Kfz-Versicherung und die Berufshaftpflichtversicherung?
Die Deckungssumme in der Versicherungsbranche bezieht sich auf den maximalen Betrag, den die Versicherungsgesellschaft im Falle eines Schadensfalls auszahlen wird. In der Haftpflichtversicherung ist die Deckungssumme wichtig, da sie bestimmt, wie viel Schutz der Versicherte im Falle von Schadensersatzansprüchen hat. In der Kfz-Versicherung bestimmt die Deckungssumme, wie viel die Versicherungsgesellschaft im Falle eines Unfalls für Schäden an Dritten oder deren Eigentum zahlt. In der Berufshaftpflichtversicherung bestimmt die Deckungssumme, wie viel Schutz ein Berufstätiger im Falle von Schadensersatzansprüchen im Zusammenhang mit seiner beruflichen Tätigkeit hat. **
-
Wie hoch sollte die Deckungssumme für eine Haftpflichtversicherung für Privatpersonen idealerweise sein? Bis zu welcher Deckungssumme ist eine Kfz-Haftpflichtversicherung in Deutschland gesetzlich vorgeschrieben?
Die Deckungssumme für eine Haftpflichtversicherung für Privatpersonen sollte idealerweise mindestens 5 Millionen Euro betragen, um ausreichend abgesichert zu sein. In Deutschland ist eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben bis zu einer Deckungssumme von 7,5 Millionen Euro für Personenschäden und 1,12 Millionen Euro für Sachschäden. **
-
Was versteht man unter Deckungssumme in der Versicherung und welche Auswirkungen hat sie im Schadensfall?
Die Deckungssumme in der Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Sie dient dazu, den Versicherten vor finanziellen Risiken zu schützen und sicherzustellen, dass er im Schadensfall nicht auf den Kosten sitzen bleibt. Eine ausreichend hohe Deckungssumme ist daher wichtig, um im Ernstfall ausreichend abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.